Теорема существования и единственности решения системы дифференциальных уравнений
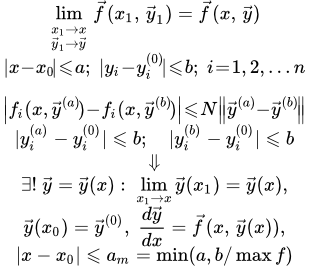
Здесь мы рассматриваем теорему существования и единственности решения системы n дифференциальных уравнений с n неизвестными функциями y1 (x ) , y2 (x ) , ... yn (x ) от переменной x :
(1.1) dy1 dx = f 1 (x, y1 (x ) , y2 (x ) , ... yn (x ) ) ;
(1.2) dy2 dx = f 2 (x, y1 (x ) , y2 (x ) , ... yn (x ) ) ;
...
(1.n) dyn dx = f n (x, y1 (x ) , y2 (x ) , ... yn (x ) ) .
Формулировка и доказательство этой теоремы является непосредственным обобщением теоремы для уравнения первого порядка, которое рассмотрено на странице “Теорема существования и единственности решения ДУ первого порядка”.
Векторная форма записи
Поскольку уравнения (1.1) – (1.n) однотипны, то мы применим векторную форму записи. Это позволит сократить объем выкладок и сделает доказательство более ясным.
Совокупность n неизвестных функций y1 (x ) , y2 (x ) , ... yn (x ) мы будем обозначать одним вектором →y (x ) . Совокупность функций f 1 , f 2 , ... f n от независимой переменной x и от n зависимых функций y1 (x ) , y2 (x ) , ... yn (x ) мы обозначим как
→f (x, →y (x ) ) .
То есть совокупность из n величин a1 , a2 , ... an мы будем обозначать вектором →a . Равенство
→a = →b
будет обозначать систему из n уравнений:
ai = bi ,
где i = 1, 2, ... n .
Под нормой вектора ||→a || мы будем понимать сумму модулей его компонент:
||→a || = | a1 | + | a2 | + ... + | an | .
Формулировка теоремы
Пусть дана система дифференциальных уравнений:
(1) d→ydx = →f (x, →y (x ) )
с начальными условиями
(1.0) →y (x0 ) = →y (0 ) .
Пусть →f (x, →y ) – n непрерывных функций от n + 1 переменных в замкнутой области R :
| x – x0 | ≤ a; | yi – y (0 ) i | ≤ b; i = 1, 2 ... n
и, следовательно, ограничены некоторым положительным значением M :
(2) | f i (x, →y ) | ≤ M .
И пусть функции f i (x, →y ) удовлетворяют в области R условию Липшица:
(3) | f i (x, →y (a ) ) – f i (x, →y (b ) ) | ≤ N || →y (a ) – →y (b ) || ,
где N – положительное число.
Тогда существует единственное решение системы (1):
→y = →y (x ) ,
удовлетворяющее начальным условиям →y (0 ) = →y (x0 ) , определенное и непрерывное для значений x в интервале:
| x – x0 | ≤ a0 ,
где a0 есть наименьшее из двух чисел a и bM .
Условие Липшица
Условие Липшица имеет вид:
(3) | f i (x, →y (a ) ) – f i (x, →y (b ) ) | ≤ N || →y (a ) – →y (b ) || .
или в развернутом виде:
(3.1) | f i (x, →y (a ) ) – f i (x, →y (b ) ) | ≤ N ( | y (a ) 1 – y (b ) 1 | + | y (a ) 2 – y (a ) 2 | + ... + | y (a ) n – y (b ) n | ) ,
где N – положительное число;
x , →y (a ) и →y (b ) – любые значения из области R .
Если условие Липшица выполняется и в некоторой точке x, →y (a ) существует частная производная ∂ f i ∂yk , то она ограничена по модулю значением N .
Для доказательства положим в (3.1) y (b ) m = y (a ) m для всех m ≠ k . Тогда (3.1) примет вид:
| f i (x, →y (a ) ) – f i (x, →y (b ) ) | | y (a ) k – y (b ) k | ≤ N .
Перейдем к пределу y (b ) k → y (a ) k :
| ∂ f i ∂yk | = | limy (b ) k → y (a ) k f i (x, →y (a ) ) – f i (x, →y (b ) ) y (a ) k – y (b ) k | ≤ N .
Если в области R функции f i имеют непрерывные частные производные ∂ f i ∂yk , то в этой области выполняется условие Липшица (3).
Для доказательства заметим, что поскольку частные производные ∂ f i ∂yk непрерывны в замкнутой области, то они ограничены:
| ∂ f i ∂yk | ≤ N .
По теореме Лагранжа о конечных приращениях, имеем:
f i (x, →y (a ) ) – f i (x, →y (b ) ) = ∂ f i ∂y1 (y (a ) 1 – y (b ) 1 ) + ∂ f i ∂y2 (y (a ) 2 – y (b ) 2 ) + ... + ∂ f i ∂yn (y (a ) n – y (b ) n ) ,
где частные производные вычисляются в некоторой точке (x, →y ) , в которой компоненты yk принадлежат интервалам между y (a ) k и y (b ) k :
yk = y (a ) k + θ (y (b ) k – y (a ) k ) , 0 ≤ θ ≤ 1 .
Тогда:
| f i (x, →y (a ) ) – f i (x, →y (b ) ) | = | nΣk = 1 ∂ f i ∂yk (y (a ) k – y (b ) k ) | ≤ nΣk = 1 | ∂ f i ∂yk | | y (a ) k – y (b ) k | ≤
N nΣk = 1 | y (a ) k – y (b ) k | .
Доказательство существования решения
Приведем исходную систему (1) с начальными условиями (1.0) к системе интегральных уравнений. Левая и правая части (1) являются функциями от x . Заменим x на t :
d→y (t ) dt = →f (t, →y (t ) ) .
Интегрируем каждое уравнение по t от x0 до x :
x∫x0 d→y (t ) dt dt = x∫x0 d→y (t ) = →y (x ) – →y (x0 ) = x∫x0 →f (t, →y (t ) ) dt ;
Подставим начальные условия →y (x0 ) = →y (0 ) . В результате получим систему интегральных уравнений:
(4) →y (x ) = →y (0 ) + x∫x0 →f (t, →y (t ) ) dt .
Покажем, что система интегральных уравнений (4) эквивалентна дифференциальным уравнениям (1) с начальными условиями (1.0). Для этого нужно показать, что из (1) и (1.0) следует (4) и из (4) следует (1) и (1.0). То, что из (1) и (1.0) следует (4) мы уже показали. Осталось показать, что из (4) следует (1) и (1.0). Для этого подставим в (4) x = x0 . Получим начальные условия (1.0). Продифференцировав обе части системы (4) по x , получаем (1).
Далее мы пытаемся найти решение уравнений (4) с помощью последовательных приближений. Для этого определяем ряд векторов функций →y (1 ) , →y (2 ) , →y (3 ) , ... →y (m ) от переменной x по формулам:
(5.1) →y (1 ) (x ) = →y (0 ) + x∫x0 →f (t, →y (0 ) ) dt ;
(5.2) →y (2 ) (x ) = →y (0 ) + x∫x0 →f (t, →y (1 ) (t ) ) dt ;
(5.3) →y (3 ) (x ) = →y (0 ) + x∫x0 →f (t, →y (2 ) (t ) ) dt ;
.........
(5.m) →y (m ) (x ) = →y (0 ) + x∫x0 →f (t, →y (m – 1 ) (t ) ) dt .
Функции y (k ) i (x ) непрерывны, потому что интеграл есть непрерывная функция от верхнего предела. Мы предполагаем, что при m → ∞ , →y (m ) (x ) стремится к решению системы (4):
(6) →Y (x ) = limm → ∞ →y (m ) (x ) ,
где →Y (x ) – решение системы (4). Если мы докажем это, то мы докажем существование решения.
Доказательство существования решения будем проводить в два этапа:
1} вначале докажем, что предел (6) существует;
2) затем докажем, что Y (x ) удовлетворяет системе (4):
→Y (x ) = →y0 + x∫x0 →f (t, →Y (t ) ) dt .
1) Доказательство существования предела y(m) при m стремящемся к бесконечности
Сведем последовательные приближения (5.1) – (5.m) к суммам рядов. Для этого пишем:
→y (m ) (x ) = →y (0 ) + ( →y (1 ) (x ) – →y (0 ) (x ) ) + ( →y (2 ) (x ) – →y (1 ) (x ) ) + ...
+ ( →y (m – 1 ) (x ) – →y (m – 2 ) (x ) ) + ( →y (m ) (x ) – →y (m – 1 ) (x ) ) .
Таким образом нам нужно доказать, что ряды
(7) →y (0 ) + ∞Σm = 1 ( →y (m ) (x ) – →y (m – 1 ) (x ) )
сходятся при | x – x0 | ≤ a0 = min ( a, bM ) .
Сначала покажем, что при | x – x0 | ≤ a0 , компоненты последовательных приближений y (m ) i принадлежат интервалу | y (m ) i – y (0 ) i | ≤ b .
Действительно, при m = 1 имеем:
| y (1 ) i – y (0 ) i | = | x∫x0 f i (t, →y (0 ) ) dt | ≤ | x∫x0 | f i (t, →y (0 ) ) | dt | ≤ | x∫x0 M dt | = M | x – x0 | ≤ Ma0 .
Поскольку a0 есть наименьшее из двух чисел a и bM , то a0 ≤ bM и
| y (1 ) i – y (0 ) i | ≤ b .
Далее, поскольку y (1 ) i принадлежит интервалу | y (1 ) i – y (0 ) i | ≤ b , то | f i (x, y (1 ) i ) | ≤ M . Тогда, аналогично предыдущему,
| y (2 ) i – y (0 ) i | = | x∫x0 f i (t, →y (1 ) (t ) ) dt | ≤ Ma0 .
Отсюда
| y (2 ) i – y (0 ) i | ≤ b .
Далее, по индукции, поскольку y (m – 1 ) i принадлежит интервалу | y (m – 1 ) i – y (0 ) i | ≤ b , то | f i (x, →y (m – 1 ) i ) | ≤ M и
| y (m ) i – y (0 ) i | = | x∫x0 f i (t, →y (m – 1 ) i (t ) ) dt | ≤ Ma0 .
Отсюда
| y (m ) i – y (0 ) i | ≤ b .
Итак, мы доказали, что последовательные приближения y (m ) i принадлежат интервалу
| y (m ) i – y (0 ) i | ≤ b .
Теперь мы можем оценить члены ряда (7).
Для первого члена имеем:
| y (1 ) i (x ) – y (0 ) i | = | x∫x0 f i (t, →y (0 ) ) dt | ≤ | x∫x0 | f i (t, →y (0 ) ) | dt | ≤ | x∫x0 M dt | = M | x – x0 | ;
(8.1) | y (1 ) i (x ) – y (0 ) i | ≤ M | x – x0 | .
Для второго члена применяем условие Липшица и оценку (8.1):
| y (2 ) i (x ) – y (1 ) i (x ) | = | x∫x0 ( f i (t, →y (1 ) (t ) ) – f i (t, →y (0 ) ) ) dt | ≤
| x∫x0 | f i (t, →y (1 ) (t ) ) – f i (t, →y (0 ) ) | dt | ≤ N | nΣl = 1 x∫x0 | y (1 ) l (t ) – y (0 ) l | dt | ≤
MnN | x∫x0 | t – x0 | dt | = MnN1 ⋅ 2 | x – x0 | 2 ;
(8.2) | y (2 ) i (x ) – y (1 ) i (x ) | ≤ MnN1 ⋅ 2 | x – x0 | 2 .
Далее применим метод индукции. Пусть
(8.m) | y (m ) i (x ) – y (m – 1 ) i (x ) | ≤ M (nN ) m – 1 m! | x – x0 | m .
Тогда
| y (m + 1 ) i (x ) – y (m ) i (x ) | = | x∫x0 ( f i (t, →y (m ) (t ) ) – f i (t, →y (m – 1 ) (t ) ) ) dt | ≤
| x∫x0 | f i (t, →y (m ) (t ) ) – f i (t, →y (m – 1 ) (t ) ) | dt | ≤ N | nΣl = 1 x∫x0 | y (m ) l (t ) – y (m – 1 ) l (t ) | dt | ≤
NnM (nN ) m – 1 m! | x∫x0 | t – x0 | m dt | = M (nN ) m (m + 1 ) ! | x – x0 | m + 1 ;
(8.m+1) | y (m + 1 ) i (x ) – y (m ) i (x ) | ≤ M (nN ) m (m + 1 ) ! | x – x0 | m + 1 .
Итак, поскольку (8.m) справедливо для m = 1 и из (8.m) следует (8.m+1), то (8.m) выполняется для любых m .
Запишем i -й ряд (7) в виде:
(7.i) y (0 ) i + ∞Σm = 1 u (m ) i (x ) ,
где u (m ) i (x ) = y (m ) i (x ) – y (m – 1 ) i (x ) .
Применим (8.m) и заменим | x – x0 | наибольшим допустимым значением a0 :
| u (m ) i (x ) | = | y (m ) i (x ) – y (m – 1 ) i (x ) | ≤ M (nN ) m – 1 m! | x – x0 | m ≤ M (nN ) m – 1 m! a m0 .
Тогда каждый член ряда (7.i), кроме первого, ограничен по модулю членом ряда
(9) ∞Σm = 1 vm = ∞Σm = 1 M (nN ) m – 1 m! a m0 .
Исследуем ряд (9) на сходимость. Применим признак Даламбера:
limm → ∞ | vm + 1 vm | = limm → ∞ M (nN ) m a m + 10 m!(m + 1 ) !M (nN ) m – 1 a m0 = limm → ∞ nNa0 m + 1 = 0 < 1 .
Итак, ряд (9) сходится. Поскольку все члены ряда (7.i), начиная со второго, по абсолютной величине меньше членов сходящегося ряда (9), то, в силу критерия Вейерштрасса, ряд (7.i) сходится равномерно для всех x , удовлетворяющих условию | x – x0 | ≤ a0 . Поскольку интеграл есть непрерывная функция от верхнего предела, то каждый член ряда (7.i) есть непрерывная функция от x . Поэтому предел
(10) Yi (x ) = limm → ∞ y (m ) i (x )
существует и является непрерывной функцией от x .
2) Доказательство того, что Y является решением (4)
Рассмотрим уравнение (5.m):
(5.m) →y (m ) (x ) = →y (0 ) + x∫x0 →f (t, →y (m – 1 ) (t ) ) dt .
Докажем, что при m → ∞ , это уравнение стремится к уравнению
(11) →Y (x ) = →y (0 ) + x∫x0 →f (t, →Y (t ) ) dt .
В силу (10) левая часть уравнения (5.m) стремится к →Y (x ) .
Теперь покажем, что
limm → ∞ x∫x0 f i (t, →y (m – 1 ) (t ) ) dt = x∫x0 f i (t, →Y (t ) ) dt .
Перепишем правую часть (5.m):
x∫x0 f i (t, →y (m – 1 ) (t ) ) dt = x∫x0 f i (t, →Y (t ) ) dt – x∫x0 ( f i (t, →Y (t ) ) – f i (t, →y (m – 1 ) (t ) ) ) dt .
Далее заметим, что поскольку все y (m ) i принадлежат замкнутому интервалу | y (m ) i – y (0 ) i | ≤ b , то и Yi принадлежит этому интервалу, | Yi – y (0 ) i | ≤ b . Поэтому мы можем применить условие Липшица.
Оценим абсолютную величину последнего члена:
| x∫x0 ( f i (t, →Y (t ) ) – f i (t, →y (m – 1 ) (t ) ) ) dt | ≤ | x∫x0 | f i (t, →Y (t ) ) – f i (t, →y (m – 1 ) (t ) ) | dt | ≤
N | nΣk = 1 x∫x0 | Yk (t ) – y (m – 1 ) k (t ) | dt | .
Поскольку, при m → ∞ , y (m ) i (x ) стремится к Yi (x ) равномерно, то для любого положительного числа ε можно указать такое натуральное число m0i , что для всех m – 1 > m0i ,
(12) | Yi (x ) – y (m – 1 ) i (x ) | < ε .
Пусть m0 есть наибольшее из чисел m01 , m02 , ... m0n . Тогда (12) выполняется для всех m – 1 > m0 и для всех i = 1, 2, ... n .
Тогда
N | nΣk = 1 x∫x0 | Yk (t ) – y (m – 1 ) k (t ) | dt | < Nnε | x∫x0 dt | ≤ nNεa0 .
Поскольку ε произвольно, то
limm → ∞ x∫x0 ( f i (t, →Y (t ) ) – f i (t, →y (m – 1 ) (t ) ) ) dt = 0
Поэтому
limm → ∞ x∫x0 f i (t, →y (m – 1 ) (t ) ) dt = x∫x0 f i (t, →Y (t ) ) dt .
То есть при m → ∞ уравнение
(5.m) →y (m ) (x ) = →y (0 ) + x∫x0 →f (t, →y (m – 1 ) (t ) ) dt .
принимает вид
(11) →Y (x ) = →y (0 ) + x∫x0 →f (t, →Y (t ) ) dt .
Доказательство единственности решения
Предположим, что уравнение
(4) →y (x ) = →y (0 ) + x∫x0 →f (t, →y (t ) ) dt
имеет два решения →Y (x ) и →U (x ) , различающиеся в некоторой точке x* , принадлежащей интервалу | x* – x0 | ≤ a0 .
Рассмотрим функцию
Z (x ) = nΣk = 1 | Yk (x ) – Uk (x ) | = | Y1 (x ) – U1 (x ) | + | Y2 (x ) – U2 (x ) | + ... + | Yn (x ) – Un (x ) | .
Тогда Z (x* ) > 0 .
Поскольку Yi (x ) и Ui (x ) непрерывны, то и Z (x ) непрерывная функция. Поэтому она отлична от нуля в некотором интервале, содержащем точку x* :
Z (x ) > 0 при x01 < x < x02 .
Поскольку →Y (x0 ) = →U (x0 ) = →y0 , то Z (x0 ) = 0 . То есть точка x0 не принадлежит этому интервалу.
Если x01 > x0 , то преобразуем (4) следующим образом:
→y (x ) = →y0 + x01 ∫x0 →f (t, →y (t ) ) dt + x∫x01 →f (t, →y (t ) ) dt = →y01 + x∫x01 →f (t, →y (t ) ) dt ,
где
→y01 = →y0 + x01 ∫x0 →f (t, →y (t ) ) dt .
Если переобозначить постоянные
x01 → x0 ; →y01 → →y0 ,
то получим задачу (4), для которой
Z (x0 ) = 0 ;
Z (x ) > 0 при x0 < x < x2 ,
где x2 – некоторое число, не превосходящее x0 + a0 .
Если x02 < x0 , то поступаем аналогично:
→y (x ) = →y0 + x02 ∫x0 →f (t, →y (t ) ) dt + x∫x02 →f (t, y (t ) ) dt = →y02 + x∫x02 →f (t, →y (t ) ) dt ,
Переобозначим постоянные:
x02 → x0 ; →y02 → →y0 .
Получаем задачу (4), для которой
Z (x0 ) = 0 ;
Z (x ) > 0 при x1 < x < x0 ,
где x1 – некоторое число, не меньшее x0 – a0 .
Итак, мы имеем:
Z (x0 ) = 0 ;
Z (x ) > 0 при x0 < x < x2 ( или при x1 < x < x0 ).
Далее возьмем произвольное положительное число ε < x2 – x0 ( или ε < x0 – x1 ) и рассмотрим замкнутый интервал x0 ≤ x ≤ x0 + ε ( или x0 – ε ≤ x ≤ x0 ). Поскольку функция Z (x ) непрерывна, то она достигает наибольшего значения Zmax в одной из точек xmax этого интервала:
x0 < xmax ≤ x0 + ε ( или x0 – ε ≤ xmax < x0 ).
Сделаем оценку, применяя уравнение (4) и условие Липшица:
Zmax = Z (xmax ) = nΣk = 1 | Yk (xmax ) – Uk (xmax ) | =
nΣk = 1 | xmax ∫x0 ( f k (t, →Y (t ) ) – f k (t, →U (t ) ) ) dt | ≤ nΣk = 1 | xmax ∫x0 | f k (t, →Y (t ) ) – f k (t, →U (t ) ) | dt | ≤
N nΣk = 1 | xmax ∫x0 nΣi = 1 | Yi (t ) – Ui (t ) | dt | = N nΣk = 1 | xmax ∫x0 Z (t ) dt | ≤ N nΣk = 1 | xmax ∫x0 Zmax dt | =
NZmax nΣk = 1 | xmax – x0 | = nNZmax | xmax – x0 | ≤ nNZmax ε .
Итак, мы получили оценку:
Zmax ≤ nNZmax ε .
Поскольку Zmax ≠ 0 , то разделим на Zmax :
1 ≤ nNε .
Возникает противоречие, поскольку при ε < 1nN это неравенство не выполняется.
Следовательно, Z (x ) не может иметь отличных от нуля значений. Поэтому →Y = →U . Что и требовалось доказать.
Использованная литература:
В.В. Степанов, Курс дифференциальных уравнений, «ЛКИ», 2015.
Автор: Олег Одинцов. Опубликовано: